10/03/13

sedex certificati

Prodotti Derivati SeDeX - Investment Certificate Questo articolo conclude la trattazione dei prodotti del mercato SeDeX (che è stata introdotta sia nell'articolo Leva Finanziaria , per i prodotti a leva fissa, che in quello delle Azioni e prodotti derivati SeDeX per i leverage certificate) fermo restando che in futuro questo articolo potrà essere completato od aggiornato in base all'evoluzione del mercato stesso. Si consiglia di leggere anche i due articoli citati perché qui non verranno trattati i prodotti a leva direzionale e fissa ma saranno essenzialmente focalizzati i prodotti della classe Investment Certificate. Come già indicato altrove, il mercato SeDeX ha avuto una forte espansione con l'introduzione dei certificati che hanno di gran lunga superato i più noti Covered Warrant, evolvendo proprio quel mercato a partire dal 2004 verso prodotto di miglior qualità. Si tratta di un mercato per prodotti derivati che vengono emessi da soggetti privati (intendiamo non istituzionali come la Clearing House) che si impegnano a rispettare certe regole di negoziazione e contrattuali, quali gli orari di negoziazione, la presenza sul book in denaro ed in lettera, con determinati prezzi e spread, oltre che fair-value (prezzi in linea alle attese) in funzione dell'andamento del sottostante o di altro connesso al certificato stesso. Per gli aspetti di normativa e teoria si rimanda comunque a tutti i prospetti di Borsa Italiana o degli emittenti (es RBS) che ovviamente sono completi ed esaustivi nell'informazione contrattuale di riferimento, in questo caso davvero rilevante. In questo articolo invece cercheremo di dare dei valori aggiunti, quantunque non possiamo vantare grande esperienza con molti dei prodotti qui indicati, operando quasi sempre su leverage certificate RBS che abbiamo già trattato nell'articolo delle Azioni e prodotti derivati SeDeX, considerazioni che si estendono ovviamente anche a sottostanti diversi, come indici, future sulle materie prime, valute (cambi) visto che poco o nulla cambia rispetto al tipo di sottostante (leva direzionale da uno strike). I prodotti del mercato SeDeX hanno tutti le seguenti caratteristiche principali: sono titoli derivati (da azioni, indici, materie prime, valute, tassi di interesse ed anche altro) e sono titoli negoziabili al portatore (prodotti cartolarizzati); sono emessi da un soggetto privato, spesso banche, con tutto quello che ne può derivare in termini di rischio dell'emittente. Nell'informazione finanziaria del prodotto viene anche fornito un rating (es AA+) dell'emittente (es Banca IMI) da una società di rating (tipo Fitch, S&P, Moody's). Sono gestiti da un Market Maker o Specialista quasi sempre coincidente con l'emittente. Solitamente sono strumenti a gestione passiva, pertanto replicano (più o meno fedelmente ed a meno di eventuali interessi da leva) l'andamento del sottostante o della "strategia di investimento" scelta (es che il sottostante vada oltre una certa quota per pagare un bonus a scadenza.) Si evidenzia innanzitutto l'oggettiva complessità della trattazione per via della vastità di tipologie e varianti all'interno di una data tipologia. Non solo, ma nella pratica la cosa si complica per la numerosità e "fantasia" di sottostanti (es Euro Stoxx 50 Vs Oro), di emittenti, di livelli di strike (ossia di un prezzo soglia che specifica l'opzione). Non c'è dubbio che si tratta di prodotti affascinanti e pieni di inventiva speculativa ma che sono talmente molto sofisticati e complessi da comportare, non di rado, l'esecuzione di operazioni non adeguate sul mercato. "Non adeguate" va inteso non solo come profilo di rischio ma addirittura come aspettativa di evoluzione del prezzo. Proprio gli emittenti di questi certificati informano che sono strumenti dedicati a professionisti che abbiano non solo conoscenza sul sottostante (es un'azione, un indice di azioni o di volatilità, un tasso di interesse, ecc.) ma anche sul funzionamento del prodotto derivato stesso. Si legga quanto tratto in figura da un contratto di questo tipo. Prospetti di Rischio Certificati In questo articolo cercheremo di descrivere in sintesi un po tutte le tipologie, lasciando un'impronta di valore aggiunto, fermo restando che in questo caso più che mai è fortemente sconsigliato operare senza avere almeno simulato l'operatività con strumenti simili (per un certo tempo o per una ricostruzione degli eventi negli anni passati) proprio per acquisire conoscenza di come si comportano in determinate circostanze. I certificati che tratteremo in questo articolo, gli Investment Certificate, spesso sono utilizzati come strumenti per l'investimento sul mercato, esprimendo una strategia/view sul sottostante, a differenza dei certificati a stop loss (a leva direzionale o fissa) che possono essere utilizzati per operazioni di hedging (significa assicurazione) di portafoglio long, oppure di trading, ma mai di investimento. Senza voler anticipare le conclusioni è mia opinione che alcuni di questi certificati abbiano un senso logico ossia un valore aggiunto rispetto ad operare direttamente sul sottostante (operare direttamente sul sottostante è sempre un valore ma richiede capitale); purtroppo molto spesso non pagano nulla, se non sono rischiosi, o non aggiungono valore rispetto all'operatività diretta su sottostante (stesso rischio o poco inferiore). Alcuni prodotti molto articolati, come i certificati Butterfly (che pagano una performance positiva solo per un sottostante che si muove entro un range di prezzo) non sono espressione di una vera strategia, piuttosto si sta parlando di scommessa; poi, statisticamente parlando, la scommessa che si sta sottoscrivendo, ossia che viene proposta dall'emittente, difficilemente sarà vincente, purtroppo, azzerando i profitti su certi prodotti od erodendo il capitale in quelli a capitale non protetto. Quando invece il sottostante fisicamente non esiste (come il tasso Euribor o la differenza fra 2 indici) si capisce che più che di un investimento vero e proprio si sta attuando una strategia di protezione (hedging) su uno scenario del mercato sfavorevole all'investitore o comunque non primario (es sono long sull'azionario ed attivo una protezione non correlata long sul tasso Euribor). In sintesi per uno scenario operativo di investimento ho forti dubbi, con le dovute eccezioni (es Investment Certificate), che prodotti del genere siano vincenti o semplicemente migliorativi rispetto al trading sul sottostante, quantunque ben articolati in funzione di uno scenario di mercato che potrebbe corrispondere alla propria vision. Quando invece utilizzati come hedging o come posizioni secondarie (non necessariamente inverse alla primaria) allora possono essere prodotti validi se approcciati con rigore e misura. La classificazione ACEPI è una prima possibile classificazione in funzione del rischio del prodotto (rischio intrinseco non dell'emittente): Strumenti a capitale protetto Strumenti a capitale parzialmente protetto Strumenti a capitale non protetto La categoria di Borsa Italiana dettaglia invece nomi commerciali più specifici del prodotto, sotto la categoria "Investment Certificate" e senza la specifica ACEPI. Ma chi è ACEPI ? Associazione italiana certificati e prodotti di investimento è un soggetto terzo; si definisce in questo modo: " ACI nasce, sull'esempio di altri Paesi europei come Germania e Svizzera, per promuovere in Italia una cultura evoluta dei prodotti d'investimento, in particolare certificati". Sempre il sito ACEPI indica che: "I Certificati sono prodotti di investimento nati come alternativa alle altre forme di investimento più tradizionali, con l'obiettivo di rappresentare una valida soluzione per diversificare il portafoglio senza utilizzare strumenti derivati sofisticati ed in particolare di offrire una maggiore protezione nelle fasi di mercato caratterizzate da incertezza diffusa. In questo senso vanno affermandosi sempre più come strumenti integrativi e complementari ai fondi comuni di investimento anche per categorie di investitori privati". In verità sono proprio prodotti derivati sofisticati, visto che un derivato classico è estremamente più semplice, tipo il FIB che paga 5 euro ogni punto a rialzo del sottostante. Ora dobbiamo avere sempre un approccio disilluso e malfidato quando ci si confronta con soggetti della finanza. In primis gli emittenti e poi anche strutture a supporto , pubblicizzazione e promozione. Circa gli emittenti è evidente che non si tratta di essere benefattori degli investitori, replicando in modo fedele l'andamento di un sottostante o di una sua caratteristica (es range, strike e barriere). Un'azienda vende un prodotto sempre e solo per trarne dei profitti, anche una Banca emetterà prodotti finanziari per trarne dei profitti. Ci sono meccanismi tecnici tali da rendere profitto all'emittente anche nella normale operatività, come immagino ci siano profitti (ricavati dallo spread) per le operazioni che l'emittente farà sul sottostante (chissà se le farà ?), ma certamente sarà meglio per l'emittente che tutti i soldi che entrano su un proprio prodotto non vengano mai resi, o resi solo in parte. Non si vuole ovviamente accusare nessuno, anche perché non è mia opinione, ma è evidente che la natura stessa compravendita di beni fra due parti, qualsiasi cosa sia, è sempre orientata ad uno scopo: vendere a di più di quanto si è comprato o comprare a meno di quanto si è venduto. Questa dinamica origina il movimento stesso di ogni mercato, estendendo la logica Hegliana della contraddizione e del movimento anche alle cose materiali. Circa ACEPI, che ha un sito a dir poco bellissimo su tutti i certificati, essi stessi dichiarano: "Hanno contribuito alla fondazione di ACEPI alcuni tra i più prestigiosi istituti bancari attivi in questo mercato: ABN AMRO (ora RBS), Deutsche Bank, UniCredit, Société Générale ai quali si sono affiancate Banca IMI, BNP Paribas e Barclays". Al di là di questo, che si commenta da solo, per quanto interessa ad una persona di buona in intelligenza il sito ACEPI fornisce statistiche e strumenti di selezione, formazione base, individuazione del prodotto idoneo nelle migliaia di certificati del mercato SeDeX, migliaia sia per la tipologia (che qui di sotto schematizziamo), sia di sottostante, sia di emittenti che via via aumentano forse proprio perché sono mercati molto redditizi (in origine conoscevamo solo ABN AMRO con i suoi leverage certificate che sembrano ancora i migliori prodotti del SeDeX). Prima di entrare nel merito delle varie tipologie si evidenziano quelle che sono delle varianti standard ei certificati: Variante Quanto: i "quanto" sono certificati su sottostanti quotati in moneta diversa dall'euro, ma che son strutturati per non essere soggetti alle variazioni del tasso di cambio tra la valuta del sottostante e l'euro. Autocallable: hanno la possibilità di rimborso anticipato (ossia non va attesa la scadenza) del valore nominale maggiorato di un premio, al verificarsi di una determinata condizione (solitamente il sottostante al di sopra di un livello indicato). Cap: sono i certificati che hanno un premio (Cap) di partecipazione (es al rialzo) nel caso in cui il sottostante vada oltre lo strike. A scadenza l'investitore percepirà il livello CAP che limita le performance rispetto all'andamento del sotostante. Stile: questa non è una variante ma una modalità di trattamento dell'opzione, ossia a scadenza (europeo) od entro la data (americano). Sono quasi tutti a scadenza, ossia stile europeo. Mi preme infine precisare che non conosco esattamente i meccanismi con cui questi prodotti vengano prezzati soprattutto se si tratta di prodotti molto complessi, tipo Basket di azioni (ne esiste uno ad esempio con Eni/Fiat/Generali/Telecom Italia) ma per molti di essi si tratta di convergere a scadenza al valore di 100 o 1000 (ossia del 100% del valore certificato) oppure di inglobare una performance di bonus nel caso in cui l'opzione sottoscritta sia attiva. Si ricorda infatti che il prezzo è stabilito dal MM che rappresenta appunto il riferimento del mercato al di là delle proste in acquisto e vendita dei "singoli". Capitale Protetto Rientrano in questa classe gli Equity protection con o senza CAP, Butterfly, Double Win, Relative Value. I primi due sono i più diffusi. Permettono di investire sul sottostante garantendo la tutela del capitale investito, se sono sottoscritti durante la fase di collocamento e detenuti fino al rimborso dello strumento. Se acquistati successivamente consentono invece di definire delle performance minime che sono quelle che si avranno a rimborso. E' importante comprendere che la protezione si applica solo a scadenza, su un certificato che dura anche per 5 anni. Quindi l'avvicinamento verso il prezzo che ci sarà a rimborso inizia a farsi sentire solo quando il prodotto è alla fine del suo ciclo di vita, altrimenti viene quotato con meccanismi di prezzo che non conosco nel dettaglio ma che comunque trovano mercato come un'obbligazione (es 90 su 100) per chi abbia necessità o desiderio di venderli uscendo dall'investimento prima del tempo previsto (in perdita se l'opzione non è soddisfatta). Investment Certificate a Capitale Protetto Equity protection: sono definiti come una tipologia di strumenti adatti ad investitori con aspettative rialziste, ma con una bassa propensione al rischio. Prevedono un operatività di medio lungo periodo (es 5 anni) e permettono di trarre profitto per da rialzi del sottostante, con protezione. In questa classe ci cono anche quelli che proteggono solo parzialmente il capitale. Solitamente sono prodotti rialzisti su indici (come FTSE/MIB, S&P500, EuroStoxX 50 ecc..). Esistono inoltre delle varianti a quello standard: Short Autocallable Coupon Altri come Worsoft di cui rimando al sito degli emittenti per il dettaglio. Al di là delle finezza delle varianti questi prodotti iniziano a quotare un premio rispetto al valore previsto a rimbsorso quando il sottostante si porta sopra una certa quota (il livello di strike) e mantengono comunque il valore alla scadenza del certificato. Più in dettaglio si parla, almeno per certi emittenti, di "agente di calcolo": se esso rivela una performance positiva rispetto all'opzione che si è sottoscrtitta (es FTSEMIB sopra 30000 punti alla scadenza) produrrà un guadagno altrimenti una perdita (se il certificato non è a capitale protetto). Il guadagno varia in funzione del fattore di partecipazione che è compreso tra 1% e 300% e che in pratica è la performance massima riconosciuta al sottoscrittore sul sottostante ossia il moltiplicatore della performance massima del sottostante riconosciuta nel prezzo. Se invece l'opzione sottoscritta è in negativo, il limite di perdita è stabilito da un secondo parametro, il livello di protezione che varia tra 0 e 100% (100% significa che il capitale è totalmente protetto a scadenza). Fuori della scadenza non so dire come siano calcolati i fair value dello strumento ma ci sono diversi paremetri oltre il sottostante come volatilità, tempo a scadenza, valore vicino a livelli di strike o di barriera, ecc.. che fanno si che il prezzo tenda ad essere via via allineato al valore atteso alla scadenza. Un esempio per un certificato protection è quello di RBS (es ABN) su FTSE/MIB, RBS che è a mio avviso rappresenta sempre l'emittente migliore. Questo specifico certificato fu emesso a quota 29.346 di indice al valore di 100 euro, con partecipazione 100% e percentuale garantita 100%. Di seguito le performance e le note di calcolo dell'emittente, sempre molto chiaro (oltre che presente sul book con fair-value anche nella fasi critiche del mercato). Ritengo che questi siano buoni prodotti, garantendo il rimborso del capitale a scadenza proprio nel concetto di investire senza dover rischiare di perdere nulla. esempio di andamento di Equity Protection esempio di payoff di Equity Protection Batterfly: sono un certificati che prevedono partecipazione al rialzo (ossia guadagno) se la barriera superiore non viene superata, partecipazione al ribasso se la barriera inferiore non viene superata, protezione totale del capitale e copertura delle oscillazioni valutarie se per lo strumento è prevista l'opzione "quanto". Sostanzialmente disegnano una farfalla nella curva del loro prezzo a scadenza, tanto più alto quanto più il prodotto si allontana dal valore della quotazione di strike senza però uscire da certi limiti, oltre i quali si ritorna al 100% ossia si azzerano i guadagni. Consentono quindi di trarre profitto dal rialzo e dal ribasso del sottostante solo entro certi limiti di variabilità ma proteggendo il 100% del capitale investito. Il prodotto evidentemente è molto sofisticato. RBS implementa un livello di stop loss che se infranto una volta non paga più la parte variabile. Si tratta di prodotti che sono legati ad una scommessa, appunto, quella che il prodotto si allontani dallo strike senza superare un bottom ed un top oltre i quali improvvisamente non si guadagna più nulla. Capitale Condizionatamente Protetto (Barriera) Rientrano in questa classe: Airbag, Bonus, Cache Collect, Express e TwinWin. Alcuni emittenti usano nomi diversi come Parachute per gli Airbag di Deutsche Bank. I più diffusi sono gli Express ed i Bonus. Permettono di investire sul un sottostante offrendo una garanzia parziale del capitale, condizionata al non raggiungimento di determinati livelli barriera stabiliti all'emissione. Sono strumenti molto più complessi del precedente che vedono solo uno strike oltre il quale si attiva una performance positiva. Qui in pratica, con diversi meccanismi, c'è anche una soglia del sottostante (es di ribasso) oltre il quale il capitale previsto a rimborso è intaccato come avviene sul sottostante. schema di Investment Certificate Capitale Parzialmente Protetto I Bonus essenzialmente danno appunto un bonus (es 115% del valore inziale, quindi +15%), se il sottostante si mantiene sopra una certa quota (barriera) oltre il quale il prodotto prezza come un benchmark sul sottostante. I sottostanti tipicamente sono indici e azioni. Permettono di trarre profitto dal rialzo o ribasso conenuto del sottostante, con possibilità di ricevere un bonus o la performance del sottostante se questa supera il bonus. E' conveniente rispetto all'operatività sul sottostante solo quando il sottostante non supera barriera e strike, altrimenti da gli stessi vantaggi/svantaggi del sottostante. Gli Express, quotati per sottostanti indici e materie prime, funzionano grossomodo in questa modalità: se durante la vita del certificato, a date prefissate (solitamente semestrali o annuali) il sottostante sale al di sopra del livello iniziale, il certificato scade in anticipo e rimborsa ai sottoscrittori il valore nominale maggiorato di un premio. A scadenza invece, se il sottostante è sotto del valore iniziale (strike), viene comunque rimborsato il valore nominale, a patto che il sottostante non sia sceso sotto un secondo livello (barriera), che in alcuni casi può coincidere con lo strike. In tal caso viene rimborsata la performance negativa del sottostante, e quindi il capitale è parzialmente protetto da livello di barriera. Sono numerose le sotto varianti: per i Protection, il capitale investito è protetto alla scadenza, nei Coupon esiste appunto una cedola che diventa certa alla prima data di rilevazione mentre nella versione Power la performance del sottostante (a scadenza) è amplificata di un fattore. Cosa dire di questi certificati: ? Personalmente non vedo un grande vantaggio rispetto all'operatività del sottostante, sempre per il fatto che sotto la barriera la perdita è comunque lineare con il sottostante; sembrano idonei a chi si aspetta una tenuta ed un moderato movimento sul sottostante che gli permetterà di anticipare i benefici che avrebbe in un più lungo periodo (express forse perché va più veloce del mercato) con un premio ma con lo svantaggio di un rendimento che sarà a limite. I Twin Win, quotati per sottostanti azioni, tassi di cambio, indici e materie prime, permettono di guadagnare anche per una performance negativa del sottostante rispetto allo strike, purchè non sia infranta una barriera, oltre il quale c'è la replica del sottostante (è una specie di butterfly a meno protezione). La partecipazione è illimitata al ribasso se durante la vita del prodotto il sottostante è stato uguale o inferiore alla barriera. Nella versione CP TWIN WIN se viene violata la barriera è comunque protetto interamente o in parte il valore nominale. Nelle versioni "autocallable" c'è possibilità di rimborso anticipato con pagamento di un ammontare prefissato. Cosa dire di questo tipo di prodotto: a di là degli emittenti tutto si incentra sullo strike e sulla barriera. La scarsa possibilità di andare sotto la barriera in questo caso è premiata molto di più rispetto agli altri prodotti(performance positiva a scadenza) e quinti la redditività del prodotto rispetto al sottostante è essenzialmente legata a questa view, che è una solita scommessa sul mercato. Da evidenziare che spesso i sottostanti sono di nicchia, come ad esempio RBS quota un Twin Win Autocallable su S&P BRIC 40 Index in euro). L'impressione che ho sempre avuto è che siano prodotti troppo "generosi", sulla carta, per cui va visto bene il livello di soglia (barriera), che si da per "scontato" non venga infranto. Investment Certificate Twin Win Capitale Non Protetto Rientrano in questa classe i certificati Benchmark, i Discount e gli Outperformance (con e senza Cap). schema di Investment Certificate Capitale Non Protetto I benchmark esitono per indici, materie prime, tassi di cambio, titoli di stato e indici di valute estere. Replicano passivamente l'andamento dell'attività sottostante, senza effetto leva. Per i sottostanti in valuta diversa dall'euro esistono quelli con la variante "quanto". Consentono agli investitori di operare su un sottostante di interesse con lo stesso livello di rischio di un investimento diretto, non aggiungendo nulla rispetto all'operatività diretta sul sottostante (se esistente). Ad esempio ci sono i benchmark su commodity che possono essere validi per operare sui future delle materie prime. Oppure ci sono quelli su prodotti difficilmente accessibili (es Tassi titoli di stato governativi). Alcuni hanno commissioni come i Quanto per il rischio di cambio (dell'emittente), che assicura una parità rispetto al valore di ingresso. I Discount, disponibili su azioni, seguono anche loro linearmente l'andamento del sottostante ma consentono di acquistare il sottostante "a sconto", ovvero a un prezzo inferiore rispetto a quello di quotazione al momento dell'acquisto. In caso di rialzo, la partecipazione agli incrementi del sottostante è però limitata a un certo livello massimo. Pagano sul rialzo a breve-medio termine del sottostante, anticipando il profitto rispetto all'investimento diretto sul titolo. Prevedono comunque un limite massimo al guadagno in forma di CAP. In caso di andamento stabile o negativo, danno risultati migliori rispetto all'investimento diretto nel sottostante. Gli Outperformance, disponibili su azioni, pagano invece una sovra performance rispetto al sottostante oltre un certo livello di strike con o senza CAP in funzione del prodotto. Ovviamente la partecipazione al ribasso del sottostante è illimitata nella forma di replica del sottostante. Ritengo che questi prodotti siano interessanti quando non esiste la possibilità di operare direttamente sul sottostante, o sia complesso o richieda una forte esposizione finanziaria. Certificati Discount piuttosto che altri possono essere teoricamente molto validi ma vanno valutati caso per caso e non devono mai costituire un'alternativa all'operatività diretta sul sottostante (laddove possibile), semplicemente perchè eliminano il rischio emettitente se non altri rischi specifici rispetto al sottostante. Marzo 2013 Fabio Longo

18/12/12

le polizze unit linked per non pagare le tasse di successione

17/12 18:58 - Angeli o Demoni Proposti da alcuni con notevole superficialità o visti con estremo sospetto da altri, alcuni degli strumenti di attuazione della pianificazione patrimoniale sono stati, spesso, oggetto di approcci estremi. Forse la verità sta nel mezzo ma, soprattutto, l’avvicinarsi a questi strumenti richiede conoscenza e una visione comparata d’insieme, senza le quali ogni proposta può presentarsi priva della necessaria credibilità. Tra questi il private insurance con fondo dedicato. Con tale termine si intende fare riferimento ad un particolare segmento del mercato assicurativo, che si caratterizza per il fatto di consentire ai suoi utilizzatori (principalmente clientela appartenente alla fascia patrimoniale media o medio-alta) di pianificare i propri asset patrimoniali attraverso una veste assicurativa: quella, appunto, di una polizza vita. In particolare, lo strumento ha avuto una notevole diffusione anche recentemente in occasione dell’ultimo scudo fiscale, avendo consentito di rimpatriare anche asset di difficile trasferibilità e liquidabilità (side pocket) o non armonizzati (con impatto negativo ai fini fiscali). Com’è ormai noto agli operatori del settore, i Paesi più invitanti per questo particolare tipo di polizze (prevalentemente costruite nella forma della unit linked) sono sostanzialmente tre: l’Irlanda, il Lussemburgo e il Liechtenstein (quest’ultimo, per la verità, meno utilizzato sul territorio domestico trattandosi di un Paese non white list) Tutti, attraverso il regime di “libera prestazione di servizi” (LPS), che consente la distribuzione dei propri prodotti assicurativi (del ramo vita, nel caso di specie) nei Paesi dell’Unione Europea (da parte di Irlanda e Lussemburgo) e dello Spazio Economico Europeo (nel caso del Liechtenstein). La polizza assume tipicamente la tipologia del premio unico di durata pluriennale o a vita intera, che si realizza attraverso la creazione di un’unità di conto dedicata (attraverso il versamento di un premio) che potrà avere come sottostanti attivi differenti, quali titoli azionari, obbligazionari, OICVR, SICAV, Hedge fund (single manager o fondo di fondi), fondi di private equity, quote di società o, altro. Tale formula si presta, nella pianificazione patrimoniale e successoria, a molteplici finalità; le più comuni sono riconducibili alle seguenti possibilità: - investire i premi assicurativi in tutti gli attivi consentiti dalla normativa del Paese prescelto (anche strumenti finanziari non armonizzati); - garantire ai beneficiari la corresponsione di un capitale in completa esenzione da tasse di successione; così come differire la fiscalità al momento del riscatto totale del capitale (o, parziale in caso di liquidazione di una quota non di capitale); - costituire in pegno la polizza, quale garanzia a fronte di finanziamenti; - offrire un certo grado di resistenza ad ipotesi di aggressione del patrimonio trasferito alla compagnia. Elemento questo, tuttavia, da valutare con riferimento alla normativa italiana posta a tutela dei creditori e dei terzi in genere ed alla giurisprudenza di merito sviluppatasi nel corso degli anni. Ma al di là dei vantaggi che tale strumento può offrire, è opportuno che tutti coloro che si avvicinano a questa soluzione patrimoniale siano in grado di monitorare alcuni elementi che, se non valutati correttamente potrebbero presentare elementi di criticità; tali, comunque, da non consentire di realizzare compiutamente i propri obiettivi. La prima variabile critica è connessa alla “flessibilità” operativa; la normativa dei Paesi richiamati, infatti, oltre alla struttura gestionale e all’orientamento distributivo delle singole società assicuratrici, sono elementi che condizionano in maniera differente l’immissione degli strumenti da inserire nella polizza (c.d. “sottostanti”): e non solo sotto il profilo qualitativo (attivo inseribile o meno) ma anche in termini quantitativi (diversificazione degli attivi più o meno marcata, anche in rapporto ai minimi sottoscrivibili). Peraltro, la prassi ha fatto riscontrare come le Compagnie assicuratrici dedicate possano offrire sotto il profilo burocratico-amministrativo (emissione del certificato, reportistica, flussi informativi, ecc) una differente efficienza. Una seconda variabile critica è rappresentata dalla scelta della Compagnia assicurativa. È evidente, infatti, come le società assicuratrici che abbiano una maggiore affidabilità (rating), così come quelle che non siano operative anche in altri rami (danni, ad esempio), possano garantire una migliore tranquillità, anche se gli attivi inseriti in polizza sono comunque dedicati al singolo contraente con un’unità di conto separata dagli attivi della compagnia. Il tutto avendo riguardo, anche, alle eventuali tutele di natura statale per il settore assicurativo. Una terza variabile si può ricondurre al versamento del premio. Qualora questo, al momento della sottoscrizione della polizza, consista un conferimento “in natura” (diverso dal denaro o da strumenti finanziari) si dovrà fare riferimento anche alla fiscalità prevista per tale momento. Nonostante una parte della dottrina (minoritaria) ritenga che il versamento del premio in natura non sia suscettibile di determinare l’insorgere di proventi imponibili in capo al contraente, altra parte della dottrina (prevalente, alla quale chi scrive si uniforma) ritiene il contrario: vale a dire che l’insorgenza di un provento imponibile, da commisurarsi al valore normale del premio corrisposto; con consequenziale applicazione delle regole generali delle cessioni a titolo oneroso e conseguente applicazione della regola del valore normale. Per le partecipazioni non qualificate (redditi diversi) verrà applicata un’aliquota pari al 12,50%; per le qualificate l’aliquota marginale del cedente calcolata su un imponibile limitato del 49,72%. Una quarta variabile la possiamo ricondurre ai costi gestionali della polizza. La prassi, infatti, ha fatto registrare in molti casi la conclusione di polizze con una politica di pricing assai significativa. E’ evidente che il prezzo può differire sensibilmente da soggetto a soggetto, soprattutto con riferimento alla c.d. “forza contrattuale” dello stesso, all’importo versato, alla scelta dei soggetti istituzionali con i quali entrerà in contatto. A tal fine, il contraente potrà, in alternativa: - affidare la gestione del premio (e degli eventuali aggiuntivi) ad un soggetto (gestore) che provveda alla strategia d’investimento prescelta; - affidare direttamente alla compagnia il compito di gestire gli asset attraverso il gestore scelto dalla compagnia; - amministrare direttamente (o per il tramite di un advisor di fiducia) gli asset (con disposizioni specifiche alla compagnia) e richiedendo, nel caso, di potere conferire alla compagnia, in luogo del premio unico, attivi di cui il contraente abbia già la titolarità al momento della stipula della polizza. L’elemento prezzo, comunque, è variabile in funzione del premio versato e negoziabile in funzione della c.d. “forza contrattuale” del contraente (sicuramente rafforzata anche tramite l’assistenza di “fiduciari” esperti della materia). In genere, le commissioni applicate dipendono, oltrechè dalla scelta del Paese prescelto, anche dai soggetti istituzionali (compagnia assicurativa, banca depositaria, eventuale gestore) con cui si entra in contatto. In ogni caso, il regime commissionale riguarda le seguenti voci: - commissione una tantum da versare alla Compagnia assicurativa. Sulla base dei presupposti sopra indicati tale commissione può anche essere eliminata. - commissione d’amministrazione/gestione assicurativa. Rileverà sempre, in questo caso, il maggior rating della singola impresa assicuratrice. - commissione alla banca depositaria. Questa voce può essere particolarmente rilevante in caso di negoziazione degli asset sottostanti. Occorrerà, pertanto, una particolare attenzione nella scelta della stessa, optando eventualmente, in specie nei casi di conti amministrati con determinate Compagnie, per la scelta della banca depositaria della compagnia stessa. - commissione all’eventuale gestore (variabile da soggetto a soggetto); - commissione eventuale per l’intervento di una società fiduciaria (tipologia spesso utilizzata anche in Italia). - eventuali commissioni a titolo di riscatto, cambio di strategia, splitting. Sulla base delle voci sopra indicate, le commissioni globali potranno variare da un minimo dello 0,50%-0,60% allo 0,80- 1%. Commissioni superiori, sono nella prassi applicate per remunerare maggiormente gestori e canali distributivi. Una quinta variabile è connessa alla fiscalità. Se sottoscritta in Italia, attraverso un soggetto abilitato in veste di proponente, la polizza assicurativa con fondo dedicato deve tenere conto del monitoraggio fiscale e valutario (ovviamente, sopra 10/mila euro) che si basa sui seguenti aspetti: il momento della liquidazione del capitale ai beneficiari (o dell’eventuale riscatto da parte del contraente) e la fase d’accumulo. L’esistenza della polizza (c.d. “consistenze”), inoltre, dovrà essere dichiarata nella Sez. II del quadro RW di Unico. Il riscatto (totale o parziale), infine, dovrà essere dichiarato nelle Sez.III del quadro RW di Unico (trasferimenti dall’estero). Tuttavia, il quadro delineato e connesso al monitoraggio fiscale può mutare laddove gli obblighi previsti siano esclusi; ciò si verifica alle seguenti condizioni: - il contratto assicurativo viene concluso attraverso un intermediario fiscalmente residente in Italia in veste di proponente del contratto e i flussi finanziari connessi all’investimento/disinvestimento siano regolati sempre attraverso un intermediario autorizzato e residente in Italia. oppure - vi sia l’intervento di un intermediario che amministri la polizza (delega all’incasso della prestazione assicurativa da parte del contribuente o da parte della compagnia). Con riferimento, invece, al caso di capitale corrisposto ai beneficiari in conseguenza dell’evento morte dell’assicurato, non è prevista nessuna imposizione; così come non esiste alcuna imposizione per il contraente durante la fase di maturazione della polizza in virtù della capitalizzazione degli asset sottostanti (sospensione d’imposta sino alla scadenza o all’eventuale riscatto, e possibile inserimento di prodotti finanziari (ad esempio, fondi non armonizzati) che, se acquisiti direttamente dall’investitore, concorrerebbero alla formazione del reddito complessivo imponibile (con applicazione dell’aliquota IRE progressiva). Il capitale corrisposto al riscatto, invece, costituisce reddito di capitale per la parte corrispondente alla differenza tra l’ammontare percepito ed i premi pagati; il reddito è tassato con un’imposta sostitutiva pari al 20%, ridotta al 12,50% per la parte di reddito riferita al periodo tra la data di sottoscrizione o di acquisto e il 31 dicembre 2011, nonchè per quegli attivi rappresentati da titoli pubblici o equivalenti. Il percettore di redditi di fonte estera dovrà provvedere ad autoliquidare l’imposta in sede di dichiarazione (quadro RM di Unico) solo in caso di polizza sottoscritta direttamente all’estero (ovvero sottoscritta in Italia con compagnie estere che non abbiano esercitato l’opzione per il versamento dell’imposta sostitutiva, direttamente o tramite un rappresentante fiscale e i redditi non sono riscossi tramite intermediari). La scelta, infatti, di avvalersi di un sostituto d’imposta esonera la persona fisica dal calcolo e liquidazione dell’imposta sostitutiva sui redditi di capitale corrisposti in dipendenza di contratti assicurativi. Un ulteriore balzello è rappresentato dall’applicazione dell’imposta dello 0,35% introdotta anche per i contratti assicurativi esteri (equiparando, così, il trattamento fiscale riservato alle imprese assicurative italiane. Tale imposta (con aliquota ancora da riconfermare), sostanzialmente da calcolare sul valore del contratto, rappresenta un credito di imposta da scomputare dal versamento delle ritenute previste (20% - 12,50%) sull’eventuale capital gain in sede di riscatto in vita. Essa dovrà essere versata dalle compagnie assicurative estere che operano in Italia in libera prestazione di servizi e che abbiano esercitato l’opzione quali sostituti d’imposta. Nell’ipotesi, invece, che tale facoltà non sia stata esercitata, il versamento dovrà essere effettuato dai soggetti attraverso i quali sono riscossi i redditi e che operano quali sostituti di imposta su incarico del contribuente o della compagnia. Il contribuente dovrà fornire la provvista necessaria all’intermediario per il versamento dell’imposta; in caso contrario, quest’ultimo dovrà segnalare all’Amministrazione Finanziaria i nominativi inadempienti (in tal caso, l’imposta sarà riscossa mediante iscrizione a ruolo con consequenziale applicazione di una sanzione nella misura del 30%). Nel silenzio della normativa in materia, il cliente che abbia stipulato un contratto assicurativo con una compagnia estera (non sostituto di imposta) senza l’intervento di un intermediario italiano, “parrebbe” al momento non dovere scontare alcuna imposta (salvo eventuali successive precisazioni dell’Amministrazione Finanziaria). Infine, l’IVAFE (imposta sulle attività finanziarie estere). Solo sulle polizze estere, “detenute” all’estero (polizze stipulate con compagnie estere anche tramite soggetti interposti), è dovuta un’imposta nella misura di: - 0,10% per il 2011 e 2012; - 0,15% a decorrere dal 2013. Non si considerano detenute all’estero le attività finanziarie rimpatriate (rimpatrio fisico o giuridico) così come le attività finanziarie oggetto di amministrazione con società fiduciaria residente. L’imposta non è dovuta con riferimento alle polizze stipulate da soggetti italiani residenti in Italia ed emesse da imprese di assicurazione estere che operano in Italia in regime di libera prestazione di servizi e che applichino l’imposta di bollo in modo “virtuale”. In quest’ultimo caso, infatti, dovrebbe essere applicata un’imposta di bollo proporzionale pari allo 0,10% per il 2012 (0,15% per gli anni successivi), così come previsto per le comunicazioni alla clientela relative ai prodotti finanziari; quali, appunto, le polizze assicurative del ramo vita (ramo III, index e unit linked; ramo V, contratti di capitalizzazione). Tuttavia, numerose fiduciarie si posizionano sul tema in maniera diversa, applicando l’imposta di bollo solo sul valore dell’eventuale riscatto (parziale o totale). Residua, altresì, il fatto che il pagamento dell’imposta di bollo speciale sui capitali che mantengono il regime di segregazione (riservatezza)- pari allo 1,35% per l’anno 2012 e dello 0,40% a decorrere dagli anni successivi- non comporterà l’applicazione dell’imposta di bollo ordinaria sopra indicata. In conclusione, l’attuazione del private insurance con fondo dedicato può rappresentare un’opzione importante per venire incontro a esigenze più o meno sofisticate. La consulenza ed assistenza di soggetti, in veste di fiduciari del cliente senza conflitto di interesse rispetto alle soluzioni proposte, potrà rappresentare nel caso un ulteriore elemento per contribuire a fornire ulteriore valore aggiunto a tutti coloro che intraprenderanno questa strada. fonte lettera di borsa

07/12/12

Eur/Sek anticipa il nasdaq

Eur/Sek: il momento della verità (anche per il Nasdaq) di redazione Forex - 06/12/2012 Settimana importante quella entrante per la Corona Svedese. La Svezia infatti pubblicherà il 13 dicembre i dati sull’inflazione e sulla disoccupazione. A questo appuntamento EurSek ci arriva con una condizione tecnica davvero intrigante. Ripetutamente il cross ha cercato di forzare la media mobile a 200 giorni di 8.69, ma per ora senza successo. Graficamente si stanno creando due possibili scenari. Un testa e spalla rialzista che verrebbe formalizzato con la rottura di 8.69 ed avrebbe come primo target 8.90, oppure una rara figura tecnica nota come diamante, con massimi e minimi che prima convergono e poi divergono, chiaro segno di una volatilità che sta per esplodere. Attenzione alle conseguenze che potrebbe aver sul Nasdaq Composite un movimento sopra 8.70 da parte di EurSek. E’ evidente infatti come a debolezza della Sek corrisponde debolezza del listino tecnologico. fonte smarttrading

12/11/12

aud nzd anticipa di 2 mesi il crude e )( nzd usd e AUDJPY indicatore di risk on

Come avere un segnale sul Crude Oil WTI di redazione Forex - 09/11/2012 Avevamo già analizzato la capacità anticipatrice di AudNzd sul prezzo del petrolio, ma nelle ultime settimane è successo qualcosa che vale la pena annotare. AudNzd ha tentato lo sfondamento al ribasso della linea di tendenza rialzista in essere dal 2009, ma questo per ora si è rivelato un falso segnale vista la pronta e violenta risalita del cross sopra 1.2580. Se per il rapporto di cambio questo movimento potrebbe rappresentare un segnale di forza relativa importante per l’Aussie sul Kiwi, per il petrolio la faccenda si fa molto interessante. Dal 2009 in poi questo modello non ha mai sbagliato un colpo con AudNzd che ha sempre anticipato max e min primari del Wti con 2 mesi di anticipo (salvo il caso del 2010 in cui comunque ci fu un anticipo di 1 mese). Dando per certo il minimo primario di AudNzd del 5 ottobre sappiamo che, con elevata probabilità, il petrolio attorno al 5 dicembre fisserà un minimo primario prima di una ripartenza verso l’alto. Qualora i prezzi del WTI dovessero perciò scendere in prossimità del supporto 2011-2012 di 78$, l’acquisto di greggio sarebbe una scelta quasi obbligata con una rischiosità decisamente contenuta (grafico fonte Bloomberg). fonte smartrading

09/10/12

Dopo questa presentazione ecco i top 20 (alcuni nomi dei siti... tradotti in italiano), con i relativi collegamenti. Congratulazioni a tutti elencati: 1. capitalismo nudo 2. Infectious Greed 3. The Big Picture 4. Cafe Cross Roads di Jesse 5. Zerohedge 6. Analisi economica globale di Mish 7. CalculatedRisk 8. Blog di Paul Krugman 9. FT Alphaville 10. Ludwig von Mises Institute 11. The Trader mercato 12. WSJ Blogs 13. L'affarista epicurea 14. Svalutazioni di credito 15. dealbreaker 16. Cina mercati finanziari 17. Max Keiser 18. The Bear Angry 19. The Economist 20. Jr. Contabile Vice

16/10/11

il diffrs di caruso

rsi1=rsi[4](Close)
rsi2=rsi[14](Close)
diffRS=exponentialaverage[3](exponentialaverage[3](rsi1-rsi2))
return diffRS

//////
FEAR/COMPLACENCY (FC) INDICATOR. Il SETUP di vendita arriva quando, in un trend ribassista, il DIFFRS va sopra 80 o – ancora meglio – quando arriva a 100. Quando si gira al ribasso, compare la freccia rossa (e viceversa al rialzo con i livelli 20 e 0). Ecco la situazione sul MIB: come si vede, è già in atto il SETUP. Ma non c’è ancora il segnale.

14/10/11

31/08/11

http://dl.dropbox.com/u/7680330/sole%20studio.pdf

30/08/11

maurizio piglia ha scritto

Coca Cola, Gillette, Procter e Gamble, Unilever, Kraft, Mac Donald, questi sono i nomi USA su cui puoi puntare...ma e' un po' presto...credo che l'obiettivo effettivo dello S&P 500 sia tra i 950 e i 1000 prima che i prezzi siano appetibili. Diciamo che puoi comprare " dollar cost averaging" piano piano da una rottura di 1100 verso il basso...manca mica tanto. Sul $ Usa...hai ragione nel breve. Nel lungo potrebbero ricominciare a stampare furiosamente.Ma nel breve qualcosina dovrebbe riprendersi sull'Euro. L'Euro ha i suoi problemi...ma se, per ora, guadagni e spendi in Euro, la teoria ti direbbe stai nella valuta tua...Ma tieni presente che da uno sconquasso strutturale come questo...non c'e' salvezza assoluta. Si puo' solo limitare i danni...o poter andare anche short, essere bravi...e veloci.
Auguri Dario.

17/08/11

nilo60 ha scritto

Tradare in multi frame futures e non solo,
Come scritto già più volte io trado in multi frame il nostro futures su SPMIB sul daily, 60 minuti, 30 minuti, e 5 minuti,per tradare in multi frame con questo sistema occorrono 2 conti,spesso e volentieri ci si può trovare long sul daily e short sul 60 /30 minuti o viceversa, mio consiglio usare il minifib sul daily, 60/30 minuti perchè ci sono stop molto ampi, mentre sul 5 minuti per chi lo desidera si può tradare il fib con target e stop stretti.
Il metodo e ottimo anche su azionario e su qualsiasi strumento finanziario purchè sia liquidi
i miei trading system non sono infallibili ma si difendono….. in alcuni periodi è più performante il daily, in altri il 60 minuti, in altri ancora il 30 minuti, per questo motivo li seguo tutti ed in qualche modo si porta a casa un discreto gain.
Sul daily entro con 2 contratti il primo contratto ho stop profit di 500 punti e stop loss di 250 , mentre con il secondo contratto ho stop loss variabile molto ampio e si segue in trailing stop .
Sul 60 minuti 6 contratti , con 3 contratti stop loss-150 e target +50 punti, con 1 contratto target +150 e stop loss-150,con 1 contratto target +300 e stop loss variabile, con 1 contratto seguo in trailing stop variabile.
Sul 30 minuti 6contratti, con 3 contratti target +40 punti e stop -100 punti,con 1 contratto target +100 e stop -100, con 1 contratto target+300 e stp variabile, con 1 contratto seguo in trailing stop.
Sul 5 minuti 3 contratti, con 2 target +25 punti e stop loss variabile, con 1 target +50 punti e stop variabile.
Il daily , il 60 e il 30 minuti vanno overnight
mentre il 5 minuti chiude le posizioni alle 17/ 17,30 .

30/06/11

prorealtime squeeze

// MACD ZERO LAG 9.19.6

// p= variable macd zerolag
// q= variable signal
// r= variable macd - Mais virer le signal histogramme (invisible sur PRT)

z1=DEMA[p](close)


z2 =dema[q](close)

e= z1 - z2


z3=DEMA[r](e)

f=z3

g=e-f

return e AS "MACD ZEROLAG",f AS "signal",g as "macd-signal",0 as "zero"


Canaux de Keltner


Var: N (periode = 20)
coeff (1.5)


//Canaux de Keltner
REM Moving Average
MA = Average[N](TypicalPrice)

REM Upper Keltner Band

UpperBand = MA + coeff*Average[N](Range)

REM Lower Keltner Band

LowerBand = MA - coeff*Average[N](Range)

RETURN MA AS "Keltner Moving Average" , UpperBand AS "Upper Keltner Band" , LowerBand as "Lower Keltner Band"


Squeeze à la Carter


REM Moving Average
MA = Average[20](TypicalPrice)

REM Upper Keltner Band

UpperBand = MA + 1.5*Average[20](Range)

REM Lower Keltner Band

LowerBand = MA - 1.5*Average[20](Range)


Indicator1 = UpperBand
Indicator2 = LowerBand
Indicator3 = BollingerUp[20](Typicalprice)
Indicator4 = BollingerDown[20](Typicalprice)
C1 = (Indicator1 > Indicator3)
C2 = (Indicator2 < Indicator4) If C1 and C2 then I = 2 Else I = 0 Endif Return I  MACD Accélération indicator1 = MACDline[9,19,6](close) indicator2 = Average[20](MACDline[9,19,6](close)) + 1.4*std[20](MACDline[9,19,6](close)) indicator3 = Average[20](MACDline[9,19,6](close)) - 1.4*std[20](MACDline[9,19,6](close)) if indicator1 >= indicator2 then
i = 2
elsif indicator1 <= indicator3 then i = -2 else i=0 endif return i ET MACD a=STD[20](MACDline[9,19,6](close)) return a High Low ET MACD+30% L=Lowest[70](STD[20](MACDline[9,19,6](close)))*1.3 return L Squeeze MACD indicator1=CALL"ET MACD" rem userindic1=CALL"ET MACD" indicator2=CALL"High Low ET MACD+30%" c1=(indicator1<=indicator2) if C1 then I=2 else I=0 endif return i Squeeze + Div Détection MACD // il faut y intégrer les indicateurs de squeeze et de divergence a=0 return a OBVD Variables coeff (1.68) period (20) Rem OBVD JL if barindex < period then ob = 0 else ob = OBV(TypicalPrice) endif a = average[period](ob) st = std[period](ob) bsup = a + coeff*st binf = a- coeff*st return ob as "OBV", bsup as "Bsup", binf as "Binf", a as "Average"   ET OBVD a = STD[20](OBV(Typicalprice)) return a High Low ET OBVD +30% L = Lowest[100](STD[20](OBV(Typicalprice)))*1.3 return L Squeeze OBVD indicator1=CALL"ET OBVD" rem userindic1=CALL"ET OBVD" indicator2=CALL"High Low ET OBVD +30%" c1=(indicator1<=indicator2) if C1 then I=2 else I=0 endif return i Squeez + Div detection OBVD // il faut y intégrer les indicateurs de squeeze et de divergence A=0 Return a   OBVD Accélération indicator1 = (OBV(Typicalprice)) indicator2 = Average[20](OBV(Typicalprice))+1.68*std[20](OBV(Typicalprice)) indicator3 = Average[20](OBV(Typicalprice))-1.68*std[20](OBV(Typicalprice)) if indicator1 >= indicator2 then
i = 2
elsif indicator1 <= indicator3 then
i = -2
else
i=0
endif

return i


Bon Trades

Nous restons tous en attente des travaux de Flodub et Legou sur l’optimisation de l’indicateur d’accélération

Y en a qui on de la chance quand même d'être en vacances...

14/04/11

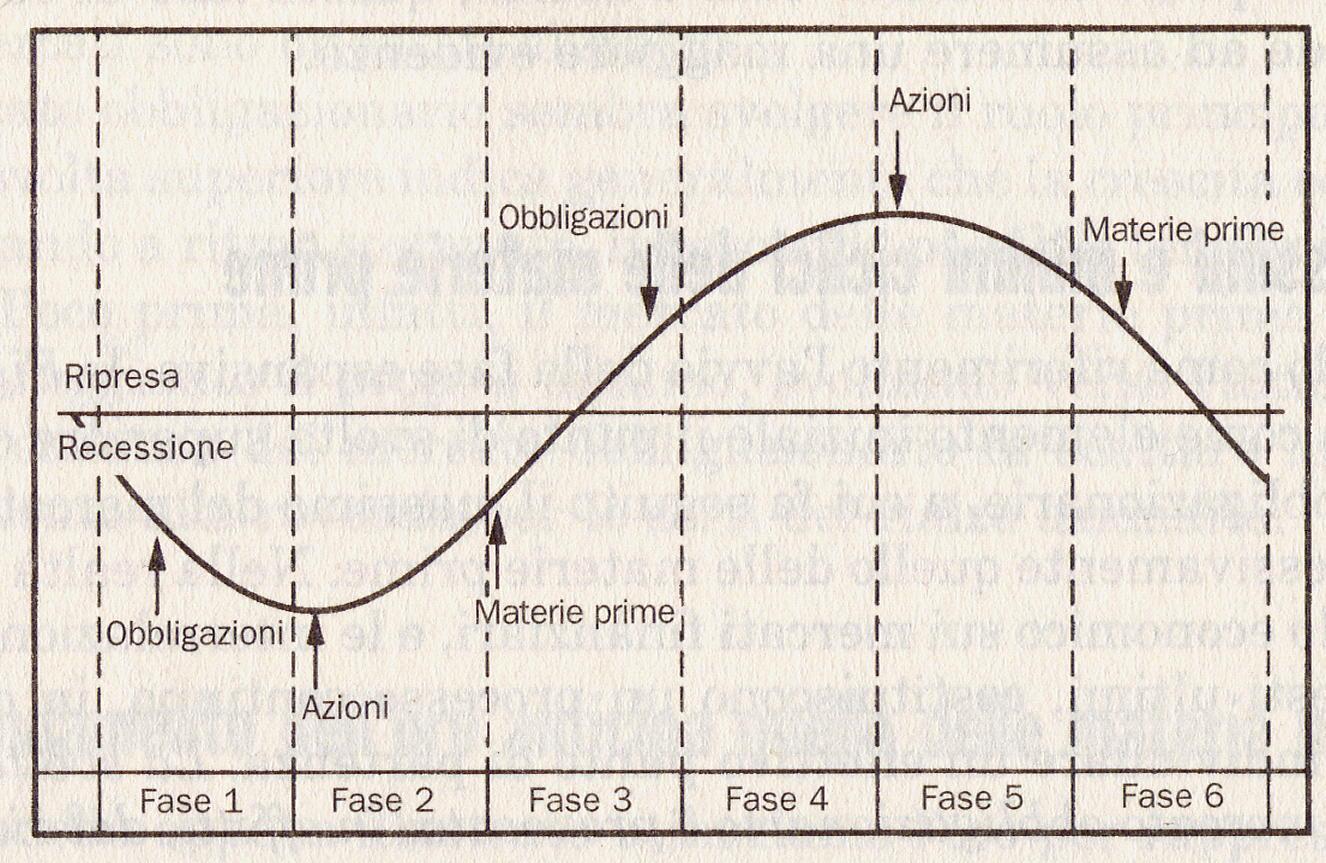
RIEPILOGO DELLE RELAZIONI PREDOMINANTI

RIEPILOGO DELLE RELAZIONI PREDOMINANTI :
1) il dollaro statunitense esprime generalmente un andamento OPPOSTO a quello dell'oro ed a quello dell'indice CRB delle materie prime (l'andamento dell'oro anticipa quello dell'indice CRB);
2) l'indice CRB esprime generalmente un andamento OPPOSTO a quello delle quotazioni obbligazionarie;
3) le quotazioni obbligazionarie esprimono generalmente un andamento ANALOGO ed anticipatore del mercato azionario;
4) l'andamento dell'indice DJ Utilities segue quello delle obbligazioni ed anticipa anch'esso quello del mercato azionario;
5) l'andamento di alcuni settori azionari (petrolifero, aurifero, ecc.) risulta influenzato da quello delle rispettive materie prime;  l'andamento di altri settori (finanziario, bancario e utilities) invece risulta particolarmente influenzato da quello delle quotazioni obbligazionarie.

13/04/11

Prime Brokerage Economici

dal  sito:http://finantrade.blogspot.com

Prime Brokerage Economici

Per ottenere una tariffa bassa di commissione, di solito un investitore o un commerciante dovra' sacrificare alcuni strumenti di investimento come la creazione di grafici , lo strumento fiscale, i servizi finanziari, la capacità di trasferimento ecc . È possibile integrare  la mancanza di caratteristiche aprendo un altro account con un servizio completo di intermediazione, come Fedeltà, Schwab, ecc oppure si può semplicemente utilizzare il servizio Internet come stockcharts & finviz per la creazione di grafici e analisi.

Top 10 online più economici agenti di borsa nel commercio stock o ETF sono:
1. Lightspeed Trading
Lightspeed è  conosciuto dai traders per la loro esecuzione veloce attraverso la loro piattaforma software Lightspeed Trader. E 'anche conosciuto come uno dei più economici della borsa online, così come uno dei migliori mediatori online . Lightspeed offre stock, etf, opzioni, forex e futures per la negoziazione.   Se si utilizza Lightspeed Trader, che è la piattaforma software  , il requisito patrimoniale minimo è di $ 10.000. Per il commercio del forex e il future   si prega di consultare il sito web per maggiori dettagli.

2. Interactive Brokers
Interactive Brokers (IB) offre azioni, etf, opzioni, fondi comuni di investimento, forex e future. IB è un altro che ha commissioni di intermediazione basse IB broker è famoso tra gli operatori attivi e coloro che cercano una variegata struttura  . Per acquistare stock, solo costo di $ 0,005 per azione con 1,00 dollari minimo per il commercio e un massimo di 0,5% del valore commerciale. La struttura delle tariffe è fatta per abbassare le commissioni per l'operatore . Non vi è alcuna tassa per acquistare l'opzione, ma solo costo di $ 0.70 per contratto di opzione. Il saldo minimo per aprire è piuttosto elevato, però, avrete bisogno di 10 mila dollari per aprire un conto.
3. Just2trade
Just2trade stock offerte, ETF, opzioni, fondi comuni. Quello che mi piace di Just2trade è che offre   in commissione tasso di $ 2.50 per il commercio. Per acquistare stock, solo costo di $ 2,50 indipendentemente dalla quantità di azioni. Per il commercio opzione, che costerà $ 2.50 e $ 0.50 / contratto. Il saldo minimo per aprire un conto è di soli $ 2.500. È anche possibile impresa sul mercato pre e dopo ore di mercato per le spese extra. Just2trade offre anche un livello 2 citando gratuitamente utilizzando J2trader.
4. OptionsHouse
OptionsHouse offre stock, ETF, opzione e fondi comuni. OptionsHouse offre anche una  commissione tasso di $ 2.95 al commercio. Se si acquistano stock o vendere azioni / ETF, che vi costerà solo 2,95 dollari per il commercio. Ci sono 2 strutture diverse commissioni di trading delle opzioni, il primo piano è di durata inferiore trader attivi e l'altra è per trader attivi. Per i trader meno attivi, che costerà $ 5,00 per un massimo di 5 contratti. contratto aggiuntivo costerà 1,00 $ addizione. Mentre per i trader attivi, che costerà 8,50 dollari e 0,15 dollari per contratto. Il saldo minimo per aprire un conto è di soli $ 1.000.
5. eOption
eOption stock offerte, ETF, opzioni, fondi comuni. eOption offre anche un fisso in commissione tasso di 3,00 dollari al commercio. eOption è particolarmente famoso per trader opzione complessi. slogan è EOption Esercizio tua opzione Salva. Per il commercio di scorta, solo ti costerà $ 3.00 al commercio. Non vi è alcun limite di importo parti. Per il commercio opzione, costerà $ 3.00 e $ 0.10 per contratto. Non vi è alcun importo minimo per aprire un conto. (Vale a dire minimo è di $ 0.)
6. SogoTrade
SogoTrade stock offerte, ETF, e le opzioni. Come una società di intermediazione fisso tasso di provvigione, SogoTrade offre al commercio magazzino per $ 3.00 al commercio. Non vi è alcun limite di importo parti. Per il commercio opzione, costerà 5,00 dollari e 0,65 dollari per contratto. Il saldo minimo per aprire un conto è di soli $ 500. Inoltre, è possibile impresa sul mercato pre e dopo ore di mercato per le spese extra.
zecco centro commerciale di
7. Zecco trading
Zecco stock offerte, ETF, Opzioni, Forex, e fondi comuni. Per il commercio stock, costa solo 4,50 dollari per il commercio. E 'anche una delle commissioni di intermediazione flat rate e non vi è alcun limite all'importo azioni. Per il commercio opzione, solo costo di $ 4.50 e $ 0.50 per contratto. Non vi è alcun importo minimo di equilibrio per aprire un conto. Una delle cose migliori con il commercio Zecco è di 10 mestieri gratuito. Titolare di un conto possono beneficiare per 10 operazioni gratuite al mese se il saldo del conto è di $ 25.000.
8. TradeKing
TradeKing offre azioni, ETF, opzioni, fondi comuni. E 'anche un altro flat broker Commissione velocità e non c'è limite alla quantità azioni. Per il commercio stock, che costerà $ 4.95 al commercio. Se un determinato stock di sotto $ 1,00 per azione, vi è un supplemento di $ 0,01 per azione paga (commissioni max 5% del valore commerciale). Per il commercio opzione o acquistare o vendere un'opzione, ma solo costo $ 4,95 e $ 0,65 per contratto. Non vi è alcun importo minimo di equilibrio per aprire un conto.
9. MB Trading
MB Trading ha ampia scelta offerta di prodotti. MB Trading offre stock, etf, opzioni, future, Forex, e di fondi comuni. Per il commercio stock, costa solo $ 4.95 al commercio. E 'anche uno dei piatti di intermediazione in commissione tasso e non c'è limite alla quantità azioni. Per il commercio opzione, solo costo di 0,50 dollari per contratto. Non c'è tassa di opzione per l'opzione di negoziazione. Il saldo minimo per aprire un conto è di soli $ 1.000.
10. Lowtrades
Lowtrades ha la stessa direzione Just2trade. Lowtrades offre anche le scorte, ETF, opzioni, fondi comuni. Per acquistare stock, solo costo di $ 4,95 indipendentemente dalla quantità di azioni. Per il commercio opzione, che costerà 4,95 $ e quota 0,60 dollari per contratto. Il saldo minimo per aprire un conto è di soli $ 2.500. È anche possibile impresa sul mercato pre e dopo ore di mercato per le spese extra. Vi è una tassa di inattività di $ 50 per ogni 6 mesi.

Altre società di intermediazione

Per riferimento ho da fornire l'elenco di altri per il confronto, come thinkorswim, Scottrade, Fedeltà, E * Trade, Schwab, TD Ameritrade, WellsTrade, Avanguardia e altro ancora.

Top 30 Promotori Discount a basso costo


No  
Broker  
100 parti  
500 parti  
1.000 parti  
Saldo minimo  
1
Lightspeed Trading
$1.00
$2.25
$4.50
$1,000
2
Interactive Brokers
$1.00
$2.50
$5.00
$10,000
3
Just2trade
$2.50
$2.50
$2.50
$2,500
4
OptionsHouse
$2.95
$2.95
$2.95
$1,000
5
eOption
$3.00
$3.00
$3.00
$0
6
SogoTrade
$3.00
$3.00
$3.00
$500
7
Zecco
$4.50
$4.50
$4.50
$0
8
TradeKing
$4.95
$4.95
$4.95
$0
9
MB Trading
$4.95
$4.95
$4.95
$1,000
10
LowTrades
$4.95
$4.95
$4.95
$2,000
11
Questrade
$4.95
$5.00
9.95
$1,000
12
Choicetrade
$5.00
$5.00
$5.00
$0
13
Thinkorswim (TOS)
$5.00
$7.50
$9.95
$3,500
14
Firstrade
$6.95
$6.95
$6.95
$0
15
Scottrade
$7.00
$7.00
$7.00
$500
16
tradeMONSTER
$7.50
$7.50
$7.50
$2,000
17
Fedeltà
$7.95
$7.95
$7.95
$2,500
18
Noble Trading
$7.95
$7.95
$7.95
$500
19
Charles Schwab
$8.95
$8.95
$8.95
$1,000
20
Bank of America / Merrill Edge
$8.95
$8.95
$8.95
$2,000
21
optionsXpress
$9.95
$9.95
$9.95
$0
22
ShareBuilder
$9.95
$9.95
$9.95
$0
23
TD Ameritrade
$9.99
$9.99
$9.99
$2,500
24
E * TRADE
$9.99
$9.99
$9.99
$500
25
TradeStation
$9.99
$9.99
$9.99
$5,000
26
Muriel Siebert
$14.95
$14.95
$14.95
$0
27
WellsTrade
$19.95
$19.95
$19.95
$1,000
28
Avanguardia
$20.00
$20.00
$20.00
$0
Tabella di confronto

22/03/11

mogalef/pseudo,mogalef

DH=highest[per](high)

DB=lowest[per](low)

//////////difference entre le plushaut et le plus bas

retlungo= (dhh +dbb)/2
////////////////////////////////////////////////////
DHh=highest[perlungo](high)

DBb=lowest[perlungo](low)
if close > retlungo then
   
    alto=dhh
else
    alto=dh
endif

if close > retlungo then
   
    basso=db
else
    basso=dbb
endif
ret90=(highest[90](high)+lowest[90](low))/2
return alto as"bandaup",basso as"bandadown",basso+((alto-basso)/2) as"median bands",exponentialaverage[20](basso+((alto-basso)/2))as"media median bands",ret90 as"ret90",average[150](ret90) as"mediaret90"

06/03/11

cumulative volume delta

Some would call it Accumulation/Distribution, but whatever the name there is some useful insight to be gained by examining it.

Security:   QQQ
Position:   N/A
A common way to understand what has happened during a trading day is to calculate the Balance of Market Power, BMP (see posting "Balance of Market Power," 8/22/2001). BMP consists of the close minus the opening divided by the high minus the low:

BMP = (close-open)/(high-low).

If you multiply BMP by volume and make a running sum by adding each interval's data to the next, you get what some authors call accumulation/distribution, A/D. The calculations for this are:

A/D= cumulative sum of ((close-open)/(high-low))*volume.

However, some (Metastock and Tradestation) use:

A/D=cum((((close-low) - (high-close)) / (high-low)) * volume).

If you do the math it reduces to:

A/D=cum (((2*close-high-low)/ (high-low))*volume),

which some call intraday intensity. Putting aside the labels and dealing with A/D defined with close-open, versus 2*close -high-low, the difference is that when you use two values of closing price you are weighting the indicator towards the closes of the day. When you use a formula like BMP you are asking, how does:

range between close and open (close-open)

compare to:

range between high and low (high-low)?

The range comparison works because on bullish days the open is near to the low and the close is near the high, and just the opposite for bearish days. Between these two extremes, (c-o)/(h-l) goes from +1 to -1.

If you are going to weight volume for a trading signal, why not weight volume using BMP, and then as a refinement make your weighting scheme put emphasis on closing prices. The end result is A/D. So the rule you can use to invent your own volume indicator is to take whatever you have that measures the daily bullishness or bearishness, multiply by volume, and accumulate. When you start to classify indicators as being a form of range sensitivity measurement you'll find that a lot of indicators can be thrown into that category. Inside days, outside days, and NR4 days are examples.


You can go one step further in building your own volume indicators and, rather than accumulate, you could normalize over a period of days. John Bollinger suggests the following:

Sum((2*close-high-low)/(high-low)*volume,21)/Sum(volume,21),

which is to sum your volume-weighted indicator over a period of time and divide by the sum of volume over the same period of time. In the example a 21-day sum of volume weighted by 2*close-high-low is divided by the 21-day sum of volume and I am going to call this normalized A/D.


Figure 1: QQQ Daily Price and Volume (bottom chart) and Normalized A/D (top chart). Normalized A/D is well behaved because: (1) Despite differences in average volume it still moves between the same extremes of +0.3 and -0.3, (2) While QQQ was trending up it was predominantly positive and while QQQ was trending down it was predominantly negative and (3) When normalized A/D exceeds .12 or so it will often continue onto an extreme. Could 0.12, or something close to it, be used as threshold?
Graphic provided by: MetaStock.
Graphic provided by: Data vendor: eSignal<.

If you plot this indicator of a normalized version of A/D, or intraday intensity, of daily QQQ you notice that it is predominantly positive when QQQ is bullish and predominantly negative when QQQ is bearish (Figure 1: top chart). Another nice feature is that when you compare the volume in 1999 with that in 2001 you notice there is considerably more volume for QQQ, but because you have normalized, the extremes of normalized A/D still range between -0.3 and +0.3 (more on this later). The question naturally arises, is this indicator tradeable?


Figure 2: Daily QQQ Price and Volume for 2000 (bottom two charts), ZigZag(75%) Overlaid on Normalized A/D (third chart from top), True/False Conditions for Two Events (second chart from top) and Equity Performance (top chart). Each green up arrow is a long entry, with the exit denoted by a red sign with 'EXIT' in white, and each red down arrow is a short entry with a red exit sign. The third chart from the top shows the true/false condition for long entry, with +1 being the true condition for long entry and -1 the condition for short entry. When ZigZag(75%) exceeds the threshold of +0.12 and is increasing, the long position is true, and when ZigZag(75%) goes below the threshold of -0.12 and is decreasing, the short position is true. The time spent in either a long or short position is equivalent to how long ZigZag(75%) spends going up or down after exceeding the threshold of +0.12 or -0.12.

When I examine June through October 2000 in detail (Figure 2), I see that as I approach a major peak or valley of normalized A/D, QQQ prices are following nicely and all I need to do is exit as soon as the peak or valley is reached. In order to encode a description that a trading system could use, I applied ZigZag at 75% to normalized A/D (Figure 2: third chart from top). Seventy five percent for ZigZag was arrived at by just some quick eyeballing to eliminate unwanted changes in ZigZag so I could capture the major peaks and valleys.

Unfortunately even at 75% I was still seeing small changes about the zero line of normalized A/D so I had to add a filter. I ignored any value of ZigZag(75%) less than 0.12. Now I wanted to see what logic indicators would look like for:

condition1 = ZigZag(75%) increasing and greater than 0.12,

and

condition2= ZigZag(75%) decreasing and less than -0.12.

I got the result I'd hoped for (Figure 2: second chart from top) when I plotted condition1 as 0, +1 and condition2 as 0, -1. I then built the system test and it made a profit (Figure 2: top chart).


Figure 3: QQQ Daily Price and Volume (bottom two charts), True/False Conditions for Long and Short Entry (second chart from top) and Equity Performance. Green long entries predominate during bullish runs of QQQ, while red short entries dominate during bearish runs of QQQ.

The entire performance (Figure 3) met my expectations, including the drawdown in December, 2000. December saw a lessening of bearishness, followed by increased bearishness. This problem could be addressed by using something more sensitive than 75% ZigZag. Figure 3 shows that with a trading system going long when condition1 is true and short when condition2 is true, and exiting whenever they are false, that long trades predominated when QQQ is bullish and short trades when QQQ is bearish.

If you want to get in earlier, then reduce the 0.12 filter for ZigZag; but of course you might want to change ZigZag to something other than 75%. But this is the crux of using this approach. What I did to make it work was observe that normalized A/D is well behaved. Not only it did fluctuate between -0.3 and +0.3 but I also counted on having it either make small changes (abs(normalized A/D) < +-0.12) or major changes. Whether or not this holds for the future depends on how well the market can be measured by BMP or
(2*close-high-low)/(high-low). The Metastock formulas I used are cut and pasted below. You'll notice that I did no optimization.

Long entry:
II:=Sum((2*CLOSE-HIGH-LOW)/(HIGH-LOW)*VOLUME,21)/Sum(V,21);
var1:=Zig(ii,75,%);
cond1:=var1>Ref(var1,-1) AND var1>.12;
cond1>0

Long exit:
II:=Sum((2*CLOSE-HIGH-LOW)/(HIGH-LOW)*VOLUME,21)/Sum(V,21);
var1:=Zig(ii,75,%);
cond1:=var1>Ref(var1,-1) AND var1>.12;
cond1<1

Short entry:
II:=Sum((2*CLOSE-HIGH-LOW)/(HIGH-LOW)*VOLUME,21)/Sum(V,21);
var1:=Zig(ii,75,%);
cond2:=var1cond2>0

Short exit:
II:=Sum((2*CLOSE-HIGH-LOW)/(HIGH-LOW)*VOLUME,21)/Sum(V,21);
var1:=Zig(ii,75,%);
cond2:=var1cond2<1

The statistics are: annual pct/gain loss= 69.23% versus annual buy/hold pct/gain loss=-8.69%, with 22 winning trades, 5 losing trades, average win=$91.96, average loss=-$25.30, biggest win=$447.14, and biggest loss=-$65.59.

A word of caution: Using ZigZag in this kind of trading strategy has an element of looking ahead since ZigZag sees where a turning point is by virtue of knowing prices before and after the turning point. In reality you have two choices you can make to overcome the ZigZag "look ahead." First, given that normalized A/D is well behaved then when it reaches +0.3, or -0.3, then either get out or reverse your position. But obviously +0.3 or -0.3 aren't always going to work because normalized A/D isn't always going to reach those extremes. The second choice is to look at how steep the ascent or descent is of normalized A/D. The detail of Figure 2 is chosen on purpose to illustrate this conjecture. If you compare each of the ZigZag peaks and valleys you'll see the greatest value of normalized A/D was reached when the slope of the ZigZag was the greatest, after breaking the threshold (Figure 2: third chart from the top at the end of August). If you now look at Figure 1 again with the rate of change in mind, you'll see that both negative extremes occurred with the steepest descents. This is a conjecture; the limitations of Metastock do not allow me to explore it in detail, but I suspect that a refinement in looking for an extreme could be found using this technique. In any event, normalized A/D is certainly worthwhile as a confirming indicator and used in conjunction with Bollinger upper- or lower-band walkers should work rather well.


Dennis Peterson

21/02/11

SUPER TREND RSI

p=  période rsi défaut = 9
//////////////////ATR_RSI
rc=rsi[p](close)
rh=rsi[p](high)
rl=rsi[p](low)

c1 =abs( rh - rl)
c2 = abs( rc[1]-rh )
c3 = abs ( rc[1] - rl )
c4 = max(c1,c2)
c5 = max(c4,c3)
atr =average[bb](c5)
//////////////////////////////////////////////
/////SUPER TREND RSI
avg=rc
up=avg+aa*atr
dn=avg-aa*atr
/////////////////////////////////////////////////////////
once trend=1
if rc>up[1] then
 trend=1
elsif rc
 trend=-1
endif
if trend<0 and trend[1]>0 then
 flag=1
else
 flag=0
endif
if trend>0 and trend[1]<0 then
 flagh=1
else
 flagh=0
endif
if trend>0 and dn
 dn=dn[1]
endif
if trend<0 and up>up[1] then
 up=up[1]
endif
if flag=1 then
 up=avg+aa*atr
endif
if flagh=1 then
 dn=avg-aa*atr
endif
if trend=1 then
 super=dn

else
 super=up

endif
return super coloured by trend  as "supertrend_rsi",rc as "rsi" ,70 as "70",50 as "50",30 as "30"

 ////////////////////////////////////fin du code --- END 

02/02/11

indicatori,

////////////////volumi.pos.e.neg.
volpos=0
volneg=0
for n=m downto 1
  
    if close[n-1]=>open[n-1] then
        volpos=volpos+volume[n-1]
    elsif close[n-1]
        volneg=volneg-volume[n-1]
    endif
next
return volpos coloured(0,255,0) as "VOLUMI POSITIVI", volneg coloured(255,0,0) AS "VOLUMI NEGATIVI",0 as"zero",tema[m](volpos+volneg)as " trigger"

////////////////sintonia volume prezzo
a=close/average[20](volume)
return close*a

31/01/11

ind prorealtime

////////bdm volume
//p=4//////pp=15

calc=MoneyFlow[p](close)* Range[p]


///////////////////////////////////////////////
a=lowest[p](calc+low)
b=average[pp](a)
c=b/b[1]-1
d=highest[p](calc+high)
e=average[pp](d)
f=e/e[1]-1
return c*10000 coloured(255,0,0)as"bdmlowvol",f*10000 coloured(0,255,0)as "bdmhighvol",30as"su",-30as"giu"
///////////////////////////////////////////
///////commodity gilmore index
///////a=19  oppure 25
/////////b=18   oppure  28
////////////c=38  oppure  26

return (diplus[a]+diplus[b])-diplus[c]coloured(0,0,255)as"gilmorecorto",25COLOURED(255,0,0)as"25short",15COLOURED(0,255,0)as"15long",(diplus[a*2]+diplus[b*2])-diplus[c*2]coloured(0,0,100)as"gilmorelungo",20COLOURED(0,0,255)as"Centro"
///////////////////////////////////////////////
////stoc   sestetto
///p=10

piuAlto = HIGHEST[p](HIGH)
piuBasso = LOWEST[p](LOW)


oscillatore = (CLOSE - piuBasso) / (piuAlto - piuBasso) * 100


RETURN oscillatore  coloured(51,51,255)as"sestetto",45coloured(255,0,0)as" short",55coloured(0,255,0)as" long",10coloured(255,0,0)as"se ritesta buy",90coloured(0,255,0)as"se ritesta short",triangularaverage[round(p*0.618)](oscillatore)coloured(255,0,0)as"trigg"

///////////////////////////////////////

///////stocsestettoevolume
///p=10
piuAlto = HIGHEST[p](HIGH)
piuBasso = LOWEST[p](LOW)
oscillatore = (CLOSE - piuBasso) / (piuAlto - piuBasso) * 100
///////////////////////////////////////////
hilo= volume/range
opeclo= close-open
a= (exponentialaverage[2](hilo*opeclo))
piuAlto = HIGHEST[p](a)
piuBasso = LOWEST[p](a)
verde = (a- piuBasso) / (piuAlto - piuBasso) * 100


RETURN oscillatore COLOURED(51,50,250) as "sestettoblu",45coloured(255,0,0)as" 45short",55coloured(0,255,0)as"55 long",10coloured(255,0,0)as"10se ritesta buy",90coloured(0,255,0)as"90se ritesta short",verde  COLOURED(0,102,0) as "verdesestettovolumeaggiungicolore"
///////////////////////////////////////
////stop  volatilita
//////moltiplier=da2,5  a4

rang6= (highest[6]((high)[1]))-(lowest[6]((low)[1]))
rang7= ((rang6+range)/7)*moltiplier
stopshort=(lowest[7](close))+rang7
stoplong=(highest[7](close))-rang7
///////////////////////////////////////////////////////////


return ExponentialAverage[7](stopshort)coloured(255,0,0) as"stopshortsemplice",ExponentialAverage[7](stoplong)coloured(0,255,0) as"stoplongsemplice"
//////////////////////////////////

///////volume.system.force.index
return exponentialaverage[13](forceindex(close)),0
////////////////////////
/////////volume a moneyflow

a=MoneyFlow[p](close)*average[p](volume/range)
aa=MoneyFlow[pp](close)*average[pp](volume/range)

return a coloured(250,170,0)as "moneicorto",aa coloured(100,200,150) as"moneilungo",0 as"zero"
//////////////////////////////////////////////////////////////////////////////////////////////////////////////////
////////volume.bost.rep.
/////////co=4
/////bostian
a=close+close-high-low
b=high-low
intens=a/b
bost=summation[co](intens)*volume
bostsu=0
if bost >0 then
    bostsu=bost
else
    bostsu=0
endif
bostgiu=0
if bost <0 then
    bostgiu=bost
else
    bostgiu=0
endif
lineabostsu=std [co*2] ( bostsu)
lineabostgiu=std [co*2] ( bostgiu)*-1
///////////////////////////////////////bostian///////////////
if bostsu>0 and bostsu>lineabostsu then
    signal=2
endif
if bostsu>0 and bostsu
    signal=1
endif
if bostgiu<0 and bostgiu
    signal=-2
endif
if bostgiu<0 and bostgiu>lineabostgiu then
    signal=-1
endif
////////////////////////////////////////////////////bostiansignal///////////////
///repulse/////////
rep=repulse[co](close)
repsu=0
if rep >0 then
    repsu=rep
else
    repsu=0
endif
repgiu=0
if rep  <0 then
    repgiu=rep
else
    repgiu=0
endif
linearepsu=std [co*2] (repsu)
linearepgiu=std [co*2] ( repgiu)*-1
///////////////////////////////////////////////////////repulse repnal/////
if repsu>0 and bostsu>linearepsu then
    repnal=2
endif
if repsu>0 and bostsu
    repnal=1
endif
if repgiu<0 and bostgiu
    repnal=-2
endif
if repgiu<0 and bostgiu>linearepgiu then
    repnal=-1
endif
/////////////////////////////////repulse repnal
////volume a punti
hilo= volume/range
opeclo= close-open
a= (exponentialaverage[co](hilo*opeclo))
baseper=(signal+repnal)
///////////////////////

repulsignal=(exponentialaverage[co*2](repulse[co](close)))*2
if repulsignal>6 then
    repulsignal=6
endif
if repulsignal<-6 then
    repulsignal=-6
endif
return baseper COLOURED(51,0,0) as "lineamarrone.repulse.bostian",0.5COLOURED(0,255,0)as"limitsopra0",-0.5COLOURED(255,0,0)as"limitsotto0",repulsignal coloured(255,0,0)as"linearossa media doppia del repulse",0coloured(0,0,255)as"equilibrio",4coloured(51,0,0)as"4",-4coloured(51,0,0)as"-4"
///////////////////////////////////////////////////////////////////////////////////////////////////////////////////
/////////////////stop.trendlinea
c1=high>high[1]
c2=high>high[2]
c3=high>high[3]
c4=high>high[4]
var1=low
var2=low
var3=low
var4=low
if c1 and c2 and c3 and c4 then
    trendlong=1
    trendshort=0
endif
if var1 and var2 and var3 and var4 then
    trendlong=0
    trendshort=-1
endif
if trendshort=-1 then
    if low
        linea=low
    else
        linea=linea[1]
    endif
endif
if trendlong=1 then
    if high>linea then
        linea=high
    else
        linea=linea[1]
    endif
endif

return linea
//////////////////////////////////////////////////////////////////////////

///////////////Trend Index
////y=20
//ONCE y = 20 // This value is also the horizon of time over which the prediction is made.  The larger y is, the larger the timeperiod over which we can interpret the indicatorIf there is a low trend index, there are too many reversals, or the price is stagnanting, so the price is not trendy.

Useful Applications :
High values of the trend index can be used to validate signals given by particular indicaters which are only valid in treding periods and not in trading ranges..
ONCE upTrend = 0
ONCE downTrend = 0
ONCE countHighs = 0
downTrendLength = 0
upTrendLength = 0
countUpTrends = 0 // Number of consecutive increasing bars
countDownTrends = 0 // Number of consecutive decreasing bars
countLows = 0
IF BarIndex > y+4 THEN
    FOR x=0 TO y
        IF Close[x]>Max(High[x+1],Min(High[x+2],Min(High[x+3],High[x+4]))) THEN
            countHighs = countHighs + 1
            upTrend = 1
        ELSE
            IF upTrend THEN
                upTrendLength = countHighs + upTrendLength
                countUpTrends = countUpTrends + 1
                countHighs = 0
                upTrend = 0
            ENDIF
        ENDIF
       
        IF Close[x]
            countLows = countLows + 1
            downTrend = 1
        ELSE
            IF downTrend THEN
                downTrendLength = countLows + downTrendLength
                countDownTrends = countDownTrends + 1
                countLows = 0
                downTrend = 0
            ENDIF
        ENDIF
    NEXT
   
    upTrendAvgLength = upTrendLength/countUpTrends // Average length of bullish trends
    downTrendAvgLength = downTrendLength/countDownTrends // Average length of bearish trends
    trendsAvgLength = (upTrendAvgLength+downTrendAvgLength)/2 // Average length of trending periods.
    trendingIndex = 1-(countDownTrends + countUpTrends)/y // Number of bullish and bearish trends.  The less there are in relation to the number of bars, the more trendy the value is aand the higher TrendingBars will be.
ELSE
    trendingIndex = undefined
    trendsAvgLength = undefined
ENDIF
IF BarIndex > 2*y THEN
    trendingIndexMMy = Average[y](trendingIndex)
ELSE
    trendingIndexMMy = undefined
ENDIF
IF trendsAvgLength THEN
ENDIF
RETURN trendingIndex COLOURED(255,0,0) AS "Trending index", trendingIndexMMy COLOURED(255,128,0) AS "Trending index MA(y)" //, trendsAvgLength AS "Trends average length"
//////////////////////////////////////////////////

/////////TrailingStop
//////p=10
// ---- script begin ----
//
// TrailingStop%
// JWK, 20091016

perc = p // input Trailing Loss % - median term: 5 - 10
longloss = high*perc/100
shortloss = low*perc/100

If high < shorttrail[1] and direction[1] = -1 then // staying short
    shorttrail = Min(shorttrail[1],low + shortloss)
    longtrail = Min(longtrail[1],high - longloss)
    plot = shorttrail
    direction = -1
elsif high > shorttrail[1] and direction[1] = -1 then // short stopped out, going long
    shorttrail = Max(shorttrail[1], low + shortloss)
    longtrail = high - longloss
    plot = longtrail
    direction = 1
elsif low > longtrail[1] and direction[1] = 1 then // staying long
    longtrail = Max(longtrail[1],high - longloss)
    shorttrail = Max(shorttrail[1], low + shortloss)
    plot = longtrail
    direction = 1
elsif low < longtrail[1] and direction[1] = 1 then // long stopped out, going short
    longtrail = Min(longtrail[1],high - longloss)
    shorttrail = low + shortloss
    plot = shorttrail
    direction = -1
else
    shorttrail = low + shortloss
    longtrail = high - longloss
    plot = longtrail
    direction = 1
endif

return plot AS "TrailStop%"

// ---- script end ----////////////////////////////////////////

////////////volumi.pos.e.neg.
////m=5
volpos=0
volneg=0
for n=m downto 1
   
    if close[n-1]=>open[n-1] then
        volpos=volpos+volume[n-1]
    elsif close[n-1]
        volneg=volneg-volume[n-1]
    endif
next
return volpos coloured(0,255,0) as "VOLUMI POSITIVI", volneg coloured(255,0,0) AS "VOLUMI NEGATIVI",0 as"zero",tema[m](volpos+volneg)as " trigger"

///////////////////////////////////////////////////////////////

////////////volume per punticum
a=volume/range
b=abs(open-close)
indi= a*b
if open
    volpi=indi*1
else
    volpi=indi*-1
endif

return cumsum(volpi)
////////////////////////////////////////////////////////////////////////////////////


10/01/11

Intermarket

Il modello intermarket descritto da Martin Pring cerca di classificare il ciclo economico in più fasi, ognuna caratterizzata da una precisa impostazione, rialzista o ribassista, del mercato obbligazionario, azionario e delle materie prime. Si può trarre beneficio da questa classificazione, modificando nelle diverse fasi l’asset allocation dei propri investimenti.
La fase 1, “ inizio contrazione economica”
sale mercato obbligazionario
diminuisce la pressione inflazionistica
scende l’azionario
scende le materie prime.
La fase 2 “di massima intensità della recessione economica”
sale mercato obbligazionario
diminuisce la pressione inflazionistica
sale l’azionario
scende le materie prime.
La fase 3 “di inizio della ripresa economica”
sale mercato obbligazionario
diminuisce la pressione inflazionistica
sale l’azionario
sale le materie prime.
La fase 4 “di espansione economica”,
scende mercato obbligazionario
aumenta la pressione inflazionistica
sale l’azionario
sale le materie prime.
La fase 5 “di massima intensità dell’espansione economica”
scende mercato obbligazionario
aumenta la pressione inflazionistica
scende l’azionario
sale le materie prime.
La fase 6 “di rallentamento della crescita economica”
scende mercato obbligazionario
aumenta la pressione inflazionistica
scende l’azionario
scende le materie prime.
evidenzia un orientamento al ribasso di tutti e tre i mercati.
www.finanza.com
info.gif (242 byte)